Pour choisir une banque avec des agences physiques et un conseiller dédié en France, le CIC et SG constituent deux options à examiner : leurs sites officiels présentent des modalités de contact et de rendez-vous avec un conseiller. Le Crédit Mutuel peut également entrer dans votre présélection, sous réserve de vérifier les services proposés par votre caisse locale. Mais aucune de ces informations ne suffit à désigner une meilleure banque pour tous les clients.
Le bon choix repose sur trois points : un interlocuteur réellement identifiable, une agence adaptée à vos opérations et des frais compatibles avec votre usage. Ces critères doivent être vérifiés auprès de l’établissement concerné avant toute ouverture de compte.
Quelles banques avec agences et conseiller considérer ?
Plusieurs réseaux bancaires traditionnels méritent d’être examinés lorsque le contact humain reste une priorité. Les modalités publiées permettent une première sélection, mais elles ne constituent pas une mesure indépendante de la qualité du service.
CIC : plusieurs possibilités de rendez-vous
Le CIC présente sur sa page officielle la possibilité de prendre rendez-vous avec un conseiller en agence, par téléphone ou en vidéo. Ces modalités peuvent intéresser une personne souhaitant alterner échanges à distance et rencontres physiques. Elles sont détaillées dans les modalités de rendez-vous du CIC.
Il reste nécessaire de demander à l’agence envisagée si un interlocuteur personnel sera effectivement chargé du suivi du compte, selon quelles modalités et avec quelle continuité.
SG : des canaux pour contacter son conseiller
SG présente notamment la ligne directe et la messagerie sécurisée parmi les possibilités de contact avec un conseiller. La page officielle consacrée à contacter un conseiller SG permet de connaître les canaux annoncés par l’établissement.
Ces informations ne démontrent toutefois ni un délai de réponse systématique ni la disponibilité permanente du même interlocuteur. Ce point doit être confirmé en fonction de l’agence et du service recherché.
Crédit Mutuel : une vérification auprès de la caisse concernée
Une documentation régionale du Crédit Mutuel présente un espace permettant de contacter un conseiller. Cette information reste limitée au périmètre de la documentation consultée : elle ne permet pas d’affirmer que toutes les caisses proposent les mêmes modalités.
Pour cette option, il est particulièrement important de vérifier les conditions de suivi et les services directement auprès de la caisse envisagée.
Comment départager ces établissements ? À ce stade, aucun avantage global de l’un sur les autres n’est démontré. Leurs modalités de contact documentées ne sont pas suffisamment comparables pour établir un classement national de la relation client. La décision doit donc se poursuivre à l’échelle des agences et des offres réellement accessibles.
Comment vérifier que le conseiller est réellement dédié ?
Un numéro de téléphone, une messagerie sécurisée ou la possibilité de prendre rendez-vous ne prouvent pas, à eux seuls, qu’un conseiller personnel suivra durablement votre dossier. Pour apprécier le service, il faut examiner l’organisation concrète de la relation bancaire.
Avant l’ouverture du compte, demandez à l’agence :
- Si un conseiller identifiable sera affecté à votre relation bancaire et comment obtenir ses coordonnées professionnelles.
- Quels canaux permettent de le joindre et de solliciter un rendez-vous en agence ou à distance.
- Comment s’organise le suivi lorsqu’il est absent ou change d’affectation.
- Comment sont traitées les demandes importantes nécessitant un échange personnalisé.
Comment interpréter les réponses ? Si les modalités sont clairement confirmées et correspondent à vos attentes, l’agence constitue une option compatible sur ce critère. Si le suivi proposé ne répond pas à vos besoins, vous pouvez comparer une autre agence. Si les informations sont incomplètes, demandez une précision avant de décider : une réponse inconnue ne signifie pas nécessairement que le service est absent.
Cette démarche est une méthode de vérification conseillée, et non une garantie contractuelle universelle ni un test de qualité déjà réalisé.
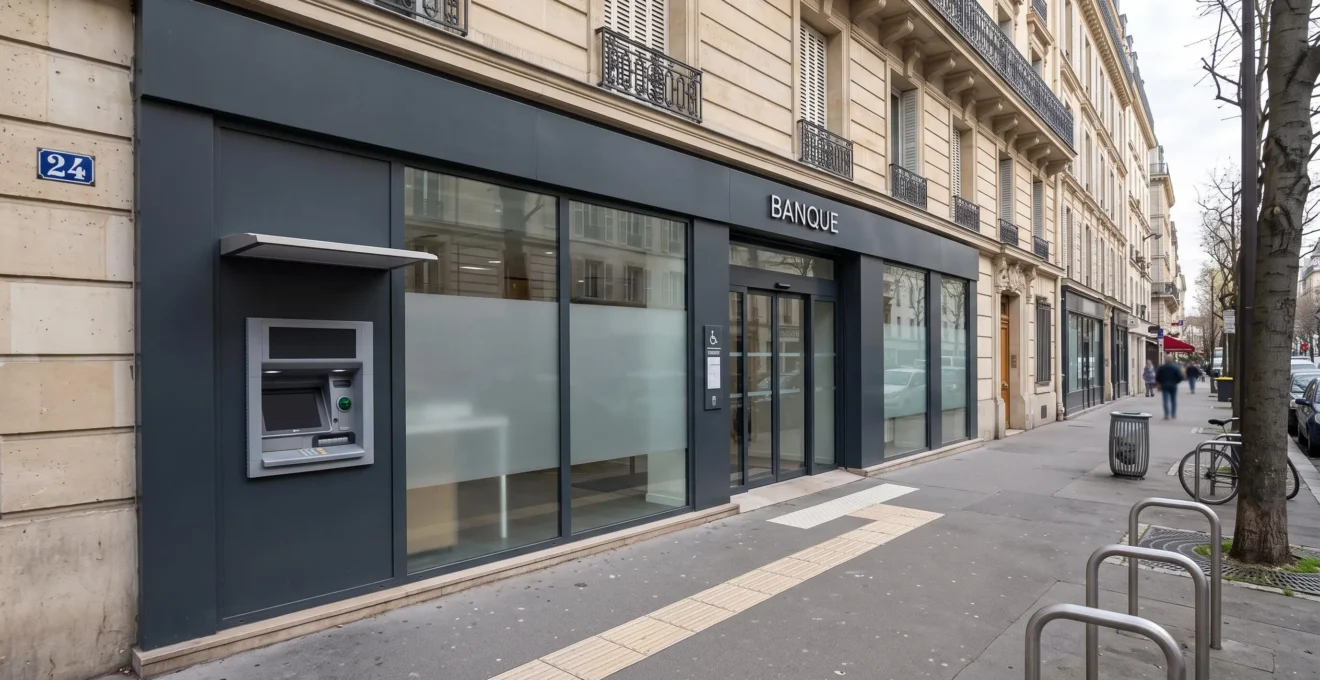
Quelle agence physique convient aux opérations nécessaires ?
La présence d’une enseigne près de votre domicile ou de votre lieu de travail ne garantit pas que le point de vente réalisera toutes les opérations dont vous avez besoin. La vérification doit porter sur l’agence précise, et pas uniquement sur le réseau auquel elle appartient.
Commencez par identifier les opérations pour lesquelles vous souhaitez réellement vous déplacer : entretien avec un conseiller, dépôt de chèques ou d’espèces, accompagnement sur un dossier bancaire ou rendez-vous lié à un projet.
Vérifiez ensuite l’adresse, les horaires, les modalités d’accès et la disponibilité de chaque opération auprès de l’agence choisie. Si l’accessibilité physique représente une exigence personnelle, demandez également une confirmation adaptée à votre situation.
Une agence répond au critère lorsque les services indispensables sont confirmés et que leurs conditions d’utilisation vous conviennent. Si une opération nécessaire n’est pas proposée, recherchez un autre point de vente ou un canal adapté. Lorsque l’information n’est pas publiée, contactez l’établissement : l’absence de confirmation ne constitue pas une preuve d’indisponibilité.
Cette vérification prend une importance particulière lorsque plusieurs caisses, implantations ou agences d’un même réseau sont envisagées. Il serait trompeur de généraliser les caractéristiques d’un établissement local à toutes les implantations de la banque.
Comment départager les offres selon les frais et ses besoins ?
Une banque disposant d’un réseau d’agences et de plusieurs canaux de contact ne représente pas nécessairement le choix le plus économique pour votre situation. Pour évaluer le coût, il faut comparer les mêmes services sur une période identique.
Le comparateur officiel des tarifs bancaires permet de sélectionner des établissements et plusieurs catégories de tarifs. Il constitue un point de départ pertinent, mais ne remplace pas l’examen des conditions d’une offre personnelle.
Préparez un panier correspondant à votre utilisation : tenue de compte, carte bancaire, opérations courantes et services supplémentaires réellement nécessaires. Pour chaque établissement, examinez le prix du forfait éventuel, ce qu’il comprend et les frais facturés séparément. Ne comptabilisez pas une seconde fois une prestation déjà comprise dans un forfait.
Le coût dépend ainsi de votre panier et des conditions applicables à l’offre. À titre de contexte, la Banque de France a rapporté une hausse de 2,7 % des prix des services bancaires entre février 2025 et février 2026. Cette évolution sectorielle ne signifie pas que chaque établissement a appliqué exactement la même augmentation.
Une méthode en trois preuves pour décider
Plutôt que de donner une note arbitraire aux banques, utilisez la grille suivante pour les agences que vous avez présélectionnées. Il s’agit d’une méthode éditoriale de comparaison, et non d’un classement issu d’une enquête de terrain.
| Critère | Preuve à obtenir | Interprétation et action |
|---|---|---|
| Conseiller | Confirmation du suivi, des contacts et des rendez-vous pour l’offre envisagée. | Si le suivi correspond à vos attentes, critère satisfait. Sinon, comparer une autre organisation. Si les modalités restent inconnues, demander une précision. |
| Agence | Confirmation des opérations et conditions d’accès dans le point de vente choisi. | Si les services indispensables sont disponibles, agence compatible. Sinon, chercher une autre implantation. En l’absence d’information, contacter l’agence. |
| Frais | Tarifs du même panier, inclusions et éventuels frais supplémentaires, sur une période commune. | Si le coût documenté convient à votre budget, offre envisageable. Sinon, comparer une autre formule. Si le montant est incomplet, demander le détail tarifaire. |
Le résultat dépend de vos propres exigences. Une personne attachée aux rendez-vous réguliers peut privilégier la qualité du suivi confirmé ; une autre, ayant surtout besoin d’opérations physiques, examinera d’abord son agence de proximité. Pour un projet de crédit ou d’épargne, il faudra également étudier les conditions précises du produit concerné, sans présumer qu’une banque offre systématiquement de meilleurs taux ou rendements.
Une information inconnue doit rester inconnue dans votre comparaison : elle ne vaut ni refus automatique de la banque ni validation de son offre.
Que vérifier avant l’ouverture ou le changement de banque ?
Une fois deux ou trois agences présélectionnées, prenez contact avec chacune pour confirmer les points déterminants. Conservez les documents tarifaires et les informations utiles communiquées afin de comparer les offres sur des bases cohérentes.
Avant de vous engager, vérifiez que vous disposez :
- De modalités de contact et de suivi compatibles avec vos attentes.
- D’une confirmation des opérations physiques que vous souhaitez effectuer.
- Des tarifs et conditions correspondant précisément aux services envisagés.
Si vous changez de banque, vous pouvez demander à bénéficier gratuitement du service d’aide à la mobilité bancaire, dans les conditions qui lui sont applicables. Les informations publiques sur le compte bancaire constituent un repère pour préparer vos démarches. Cette aide ne signifie pas que tous vos produits financiers seront automatiquement transférés.
Pour faire votre choix, retenez l’établissement dont les engagements confirmés répondent le mieux à vos besoins, plutôt que celui qui arrive en tête d’un classement général. Le meilleur résultat est celui d’une comparaison concrète entre les agences que vous pourrez réellement utiliser, les personnes que vous pourrez contacter et les frais que vous aurez à supporter.